 0120-028-551
 会員登録
 ログイン
平塚で建売を安く買うコツとは?住宅ローン控除まで活用して家計を守る方法
その一方で、建売住宅をどうすれば安く買うことができるのか、住宅ローンや税金まで含めた総額がどのくらいになるのか、不安を抱える声も少なくありません。
そこで本記事では、平塚で建売を検討している子育て世帯の方に向けて、予算の考え方や住宅ローン控除の基礎、購入後のランニングコストまで、家計を守りながらおトクにマイホームを目指すためのポイントをわかりやすく解説します。
読み進めていただくことで、自分たち家族に合った資金計画のイメージが具体的に持てるようになります。
新築一戸建てをお得に購入したい方へ
リビングボイスでは、新築一戸建ての約95%を仲介手数料0円でご紹介しています。
物件価格だけでなく、購入時にかかる諸費用を抑えたい方、お気軽にご相談ください。
平塚で建売を安く買いたい子育て世帯へ
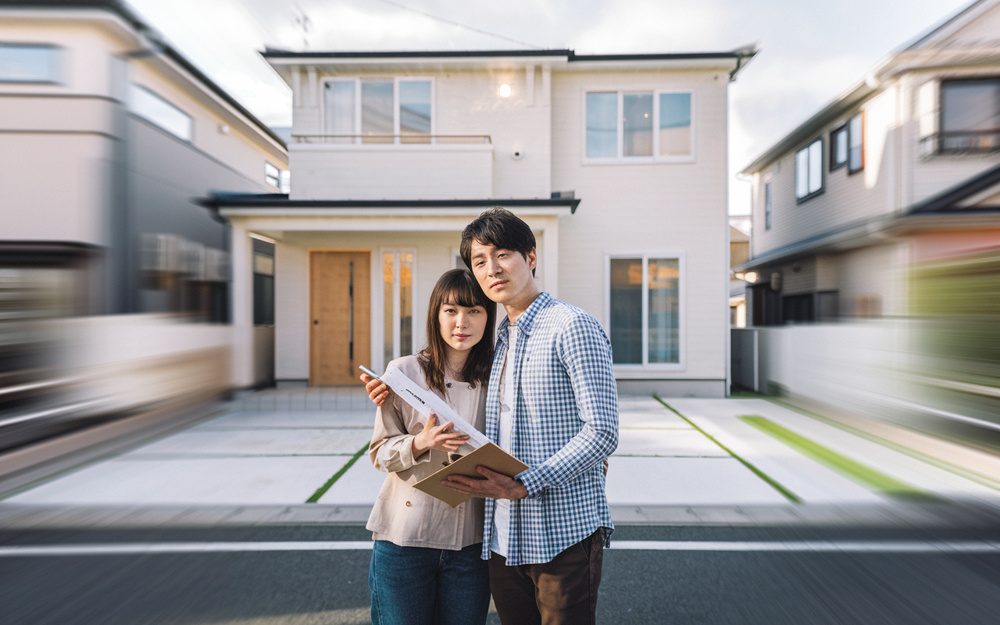
平塚市で子育てをしながらマイホームを考える場合、建売住宅は土地と建物を一度に取得でき、資金計画が立てやすい点が大きなメリットです。
一方で、間取りや設備を細かく選びにくく、周辺環境や将来の維持費まで含めて比較検討しないと、長期的な家計負担が重くなるおそれがあります。
そのため、価格だけで決めるのではなく、通学や通勤の利便性、日当たり、収納量など、子育て中の暮らしやすさを総合的に見極めることが大切です。
加えて、建物の性能や保証内容を確認し、長く安心して暮らせるかどうかを事前にチェックすることが重要です。
建売住宅を「安く買う」と聞くと、本体価格の安さだけに目が向きがちですが、実際には諸費用や住宅ローンの利息まで含めた総支払額で考えることが欠かせません。
住宅金融支援機構の調査では、建売住宅を含む分譲戸建ての平均返済期間は30年前後となっており、返済負担率はおおむね20%前後が多い傾向です。
このように返済が長期にわたることを踏まえると、購入時に数十万円安く見えても、金利条件や返済方法によっては総額で大きな差が生じる場合があります。
したがって、月々の返済額だけでなく、完済までの総支払額や将来の金利変動リスクも含めて比較することが、賢い「安く買う」ための基本姿勢です。
子育て世帯にとっては、住宅ローンの返済と教育費・生活費を両立させることが何より重要です。
国の家計調査では、住宅ローンを抱える持ち家世帯の負債残高が約2,000万円前後となっており、家計全体に占める住居費の重さがうかがえます。
一般的には、住宅ローンの年間返済額が世帯年収の20~25%程度に収まる範囲が、無理のない水準とされていますので、進学や習い事の費用が増える時期も見越して返済比率を設定することが大切です。
そのうえで、住宅ローン控除などの税制優遇を上手に活用し、手取り収入の範囲でゆとりを持った返済計画を組むことが、平塚で長く安心して暮らすための第一歩になります。
| 建売を選ぶ主な理由 | 見落としがちな注意点 | 家計面で意識したい点 |
|---|---|---|
| 価格と仕様の分かりやすさ | 周辺環境や騒音の確認不足 | 総支払額と返済比率の把握 |
| 入居までの期間が短い点 | 建物性能や保証内容の理解不足 | 教育費との支出バランス維持 |
| 生活イメージを描きやすい点 | 将来の修繕費の見通し不足 | 住宅ローン控除など税負担軽減 |
建売を安く買うための価格・諸費用の見直し術
建売住宅を安く買うためには、本体価格だけで判断せず、購入時と入居後にかかる費用を合わせた総額で比較することが大切です。
たとえば仲介手数料や登記費用、火災保険料、引っ越し費用などは、物件価格とは別に必要になります。
さらに、固定資産税や都市計画税のように、毎年支払う税金も含めて検討することで、本当に家計に合った価格帯が見えてきます。
このようにトータルコストを意識しておくと、「買った後に思ったより負担が重い」という失敗を防ぎやすくなります。
特に税金や諸費用は、どの建売住宅を選んでも大きく仕組みが変わらないものが多いため、あらかじめ目安を知っておくと安心です。
固定資産税は、土地や建物の評価額に税率を掛けて算出され、税率は多くの自治体で1.4%とされています。
また、都市計画税については、課税対象区域であれば税率0.3%以内で各自治体が条例で定めており、一般的に0.3%としている自治体が多く見られます。
これらの数字を基におおよその年間税額を把握し、ローン返済額と合わせて家計への影響を確認しておくことが重要です。
次に、頭金や返済期間の違いによる総支払額の変化にも目を向ける必要があります。
同じ借入額でも、頭金を増やして借入額を抑えたり、返済期間を短くしたりすると、利息負担を減らせる一方、毎月の返済額は大きくなります。
逆に頭金を少なくして返済期間を長くすると、毎月の返済額は抑えられますが、総支払額は大きくなりがちです。
金融機関の返済シミュレーションなどを活用して、複数のパターンを試算し、自分たちにとって無理のないバランスを確認しておくと安心です。
建売住宅の購入後は、固定資産税と都市計画税というランニングコストが毎年かかります。
住宅用地には、小規模住宅用地などの特例が適用される場合があり、土地の課税標準額が評価額の6分の1や3分の1に軽減される仕組みがあります。
また、建物についても、新築住宅に対する固定資産税の減額措置が設けられているケースがあり、一定期間は税負担が抑えられることがあります。
このような税負担の仕組みや軽減措置を事前に把握しておくことで、購入後の家計にどの程度の余裕が必要か、より具体的にイメージしやすくなります。
| 確認項目 | 主な内容 | 家計への影響 |
|---|---|---|
| 購入時の諸費用 | 仲介手数料・登記費用 | 初年度の現金負担増加 |
| 住宅ローン条件 | 頭金割合・返済期間 | 毎月返済額と総利息 |
| 購入後の税金 | 固定資産税・都市計画税 | 毎年の継続的支出 |
子育て世帯が押さえたい住宅ローン控除の基本
住宅ローン控除は、一定の要件を満たす住宅ローンを利用してマイホームを取得し、居住を開始した場合に、各年末のローン残高に応じて所得税や住民税から税額控除を受けられる制度です。
控除率は原則として年末残高の0.7%で、住宅の種類により最大13年間まで控除が続きます。
新築や建売住宅であれば、多くの場合「新築住宅・買取再販住宅」として扱われ、長期にわたり家計の負担軽減が期待できます。
そのため、建売住宅を検討する子育て世帯にとって、仕組みを理解したうえで資金計画に組み込むことが大切です。
住宅ローン控除を受けるには、取得した住宅の床面積や所得、入居時期などについて細かな条件があります。
新築や建売住宅の場合、原則として床面積が50㎡以上であることが必要ですが、合計所得金額が一定以下であれば40㎡台の住宅でも対象となる場合があります。
また、控除を受ける人の合計所得金額は、原則として2,000万円以下であることが求められます。
さらに、入居期限や建築確認日など時期による取り扱いも変わるため、国税庁や国土交通省の最新情報を事前に確認しておくことが重要です。
子育て世帯や若年夫婦世帯については、近年の税制改正により住宅ローン控除の借入限度額を上乗せする優遇措置が設けられています。
具体的には、省エネ基準適合住宅やより高性能な住宅を新築または取得し、一定の期間内に入居した場合に、他の世帯よりも高い借入限度額が適用されます。
これにより、同じローン残高でも控除される金額が増え、住宅取得後の家計負担を抑えやすくなります。
対象となる「子育て世帯」や「若年夫婦世帯」の年齢要件や入居期限は年度ごとに整理されているため、検討時には最新の税制改正資料に目を通すことが欠かせません。
| 項目 | 主な内容 | 確認のポイント |
|---|---|---|
| 控除の基本 | 年末残高の0.7%控除 | 最大13年の控除期間 |
| 適用要件 | 床面積や所得要件 | 入居時期と建築時期 |
| 子育て優遇 | 借入限度額の上乗せ | 世帯要件と対象住宅 |
平塚で建売+税制優遇を活かし家計を守るコツ
建売住宅の購入では、住宅ローン控除に加えて、不動産取得税や登録免許税などの軽減措置を組み合わせることが大切です。
住宅ローン控除は、年末のローン残高に一定割合を乗じた額を所得税などから差し引ける仕組みで、要件を満たせば住民税からも一部控除されます。
一方、不動産取得税や登録免許税には、新築住宅や自己居住用の家屋を対象とした軽減措置があり、条件を満たすと税額が抑えられます。
これらを重ねて利用することで、建売購入時から入居後までの家計負担を着実に軽くすることができます。
税制優遇を受けるためには、確定申告や市区町村での証明書取得など、いくつかの手続きが必要です。
住宅ローン控除を初めて受ける年は、確定申告書に借入金残高証明書や登記事項証明書などを添付して申告し、その後は給与所得者であれば年末調整で控除を受けられる仕組みがあります。
また、登録免許税の軽減を受けるための住宅用家屋証明書は、市役所の担当窓口で申請し、登記の際に添付することで税率が軽減される場合があります。
このように、各種控除や軽減を漏れなく受けるには、申告期限と必要書類を早めに確認しておくことが重要です。
さらに、子育て世帯は、住宅ローン控除や不動産取得税の軽減措置を前提とした資金計画やシミュレーションを行うと安心です。
住宅金融普及協会などが提供する情報を参考に、借入額・金利・返済期間と税制優遇を組み合わせて総返済額や手取り収入への影響を比較しておくと、無理のない返済計画を立てやすくなります。
また、税務署や県税事務所、市役所の税担当課では、住宅関連の税制や減税制度について相談を受け付けており、最新の制度内容や手続きの流れを確認できます。
購入前の段階から専門的な相談を重ね、税制優遇を前提にした家計シミュレーションを行うことが、建売購入後の家計を守る大きな助けになります。
| 項目 | 主な内容 | 家計への効果 |
|---|---|---|
| 住宅ローン控除 | 所得税・住民税の税額控除 | 毎年の税負担を軽減 |
| 不動産取得税の軽減 | 自宅用新築住宅の税率軽減 | 購入時の一時負担を圧縮 |
| 登録免許税の軽減 | 住宅用家屋証明書による軽減 | 登記費用の節約 |
| 事前シミュレーション | 税制優遇を織り込んだ返済計画 | 無理のない家計運営 |
まとめ
平塚で建売を安く買うには、物件価格だけでなく諸費用や税金を含めた総支払額の把握が重要です。
さらに住宅ローン控除や各種税制優遇を上手に使うことで、子育て世帯の家計負担を大きく減らせます。
当社では収入や家計状況を丁寧にヒアリングし、無理のない返済計画と控除・減税の活用方法まで一緒にシミュレーションいたします。
平塚でマイホームを検討中の方は、まずはお気軽にご相談ください。